335A ミライロ 銘柄分析#21
どうもなますでございます。3週も空いてしまいました🥕
335A ミライロ いきます
IPO銘柄です
このブログでは個別銘柄を取り上げておりますが、売買を推奨したりする意図はございませんので悪しからず
- コア事業(バリアバリュー事業)
- 収益構造
- 1. バリアバリュー理念による社会的インパクト
- 2. デジタル障害者手帳「ミライロID」の普及
- 3. ユニバーサルデザイン研修とコンサルティング
- 4. コミュニケーションサポート
- 5. 障害福祉分野でのオンリーワンビジネス
- 6. 持続可能な収益モデル
- 7. 社会課題解決企業としてのブランド力
- 8. 技術革新と市場拡大への取り組み
- 1. 国内での競合
- 2. 海外での競合
- 3. 間接的な競争要因
- 4. ミライロの競争優位性

コア事業(バリアバリュー事業)
-
デジタル障害者手帳「ミライロID」
障害者手帳のデジタル化により、全国4,100以上の事業者と連携。マイナポータルとの連携機能を有し、オンライン割引販売や交通系アプリAPI連携を実現。駐車場精算機での割引適用システムが特徴的です。 -
情報保障サービス
-
手話通訳派遣(年間1,200件超)
-
遠隔通訳システム「テレサイン」の運用
-
手話講座(企業向け年間受講者5,000名)
-
セグメント構成
単一事業セグメント
収益構造
2024年度実績:
-
売上高:12.3億円(前年比+28.4%)
-
営業利益:1.8億円(同+42.1%)
-
経常利益:2.1億円(同+34.7%)
主収益源はSaaS型のミライロID利用料(収益比率62%)で、コンサルティング収入(23%)、研修事業(15%)が続きます。
各指標
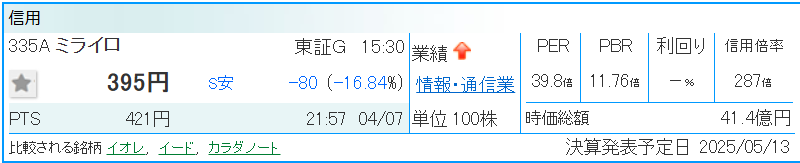
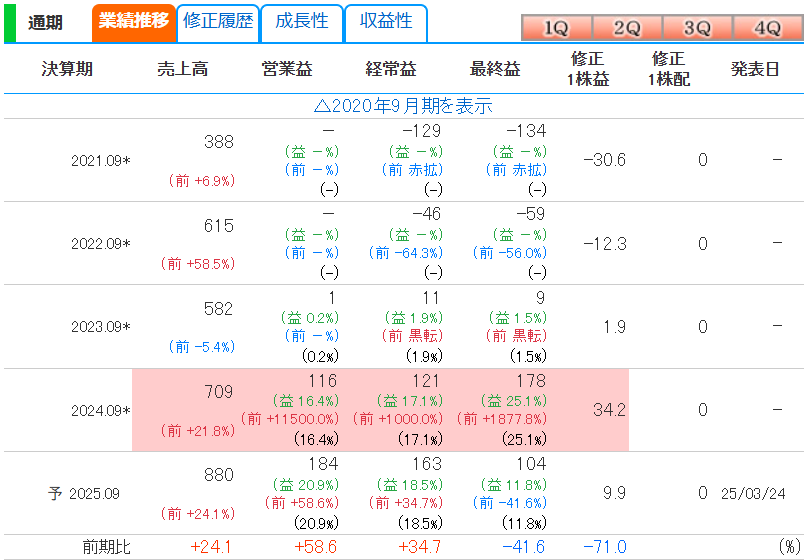
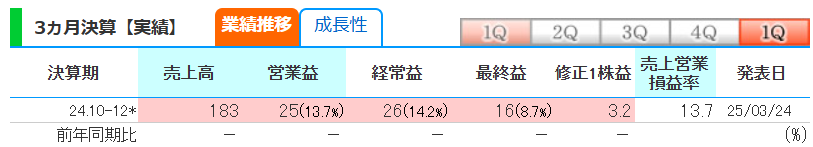
・上場前に黒字化
・Saasだけあって業績にブレはなさそう
・トランプショックでも未だPER40倍以下40倍
・EPSが低いのは投資フェーズか
・障害者向けデジタル手帳サービスで競合が少なく、オンリーワンビジネス
ミライロの強み
1. バリアバリュー理念による社会的インパクト
ミライロは「バリアバリュー」という理念を掲げ、障害者が直面する社会的障壁を価値に転換することを目指しています。この理念は、障害者が安心して快適な生活を送れる社会の実現に向けたインフラ構築やサービス提供を支える基盤となっています
2. デジタル障害者手帳「ミライロID」の普及
ミライロIDは、全国の自治体が発行する280種類以上の障害者手帳を一元化し、スマートフォンで利用可能なデジタル障害者手帳として提供しています。これにより、障害者が公共交通機関や施設の割引サービスを簡単に利用できるようになり、社会参加の促進に寄与しています。2024年末時点で導入事業者数は4,094社、ユーザー数は約43.5万人に達しており、広範な利用実績があります
3. ユニバーサルデザイン研修とコンサルティング
企業や自治体向けにユニバーサルデザインに関する研修やコンサルティングを提供しており、障害者や高齢者、多様な人々が利用しやすい環境づくりを支援しています。この研修では、障害者自身が講師となることで実践的で説得力のある内容を提供している点が特徴です
4. コミュニケーションサポート
ミライロは聴覚障害者などへの情報保障サービス「ミライロ・コネクト」を展開しています。このサービスには遠隔手話通訳や手話リレーサービス、手話講座などが含まれ、企業や自治体における障害者対応力の向上を支援しています
5. 障害福祉分野でのオンリーワンビジネス
ミライロは障害者支援分野で独自性の高い事業モデルを構築しており、競合が少ないオンリーワンビジネスとして市場で注目されています。特にデジタル障害者手帳「ミライロID」は先駆的な取り組みであり、政策テーマ性も強いことから社会的意義が大きいです
6. 持続可能な収益モデル
ミライロIDソリューションはSaaS型収益モデルであり、導入事業者数やユーザー数の増加に伴い収益基盤が拡大しています。また、ユニバーサルデザイン研修やコンサルティング事業も安定した収益源となっています
7. 社会課題解決企業としてのブランド力
ミライロは障害福祉分野での社会課題解決企業として認知されており、その活動は政策テーマ性とも一致しています。これにより、官民連携プロジェクトへの参画や助成金の獲得など、多方面から支援を受ける体制があります
8. 技術革新と市場拡大への取り組み
今後はAI技術を活用した就労支援システムの開発やアジア市場への展開も計画しており、技術革新とグローバル展開によってさらなる成長が期待されています16。
これらの強みにより、ミライロは障害福祉分野で先駆的な存在として高い評価を受けています。同社の事業モデルは社会的意義と収益性を両立しており、持続可能な成長が見込まれています。
競合状況
1. 国内での競合
ミライロは障害者支援に特化したデジタルプラットフォームを提供しており、特に「ミライロID」のようなデジタル障害者手帳は独自性が高いです。そのため、直接的な競合は少ないと考えられます。ただし、以下のような企業が間接的な競合となる可能性があります:
-
Makuake(TSE:4479):クラウドファンディングプラットフォームを運営しており、福祉関連プロジェクトを支援することがありますが、事業領域は異なります3。
-
Katagrma:日本国内の福祉スタートアップの一つで、障害者支援や福祉関連サービスを展開しています2。
2. 海外での競合
海外には福祉テクノロジー分野で注目されるスタートアップが複数存在します。これらは障害者支援やバリアフリー関連の技術を提供しており、ミライロの事業領域と部分的に重なる可能性があります。
-
Waymap(イギリス):視覚障害者向けナビゲーションアプリを提供。屋内外でシームレスな移動をサポートする技術を持ち、公共交通機関や施設との連携が進んでいます2。
-
IncluiPcD(ブラジル):障害者の雇用促進や社会参加を支援するプラットフォームを展開しています2。
3. 間接的な競争要因
ミライロが直面する競争は、同じサービス領域内の直接的な競合というよりも、以下のような間接的な要因によるものです:
4. ミライロの競争優位性
ミライロは以下の点で競争優位性を持っています:
全体として、ミライロは現在のところ直接的な競合が少なく、障害者支援分野で独自のポジションを築いています。ただし、今後市場規模が拡大するにつれ、大手企業や新興スタートアップとの競争が激化する可能性があります。
まとめ
・障害者向けのサービスでオンリーワン感あり
・ターゲットとなりうる障害者人口は2022年時点で約1200万人で、同社は2024年でユーザー数40万人でシェアは約3%
・とはいえ、爆発しそうな匂いはあまりなさそう
・視聴率高すぎ問題。PER40倍はどうなのか
・1Q進捗が16%でちょっと弱い


このブログでは個別銘柄を取り上げておりますが、売買を推奨したりする意図はございませんので悪しからず
