2659 サンエー 銘柄分析#22
どうも、なますです。
本日は、株探(カブタン)掲載の注目銘柄を、AI(Gemini)を駆使して徹底分析します。
今回は2659 サンエーです。
「新高値ブレイク投資法」の視点から、株探で見つけた気になる銘柄を解析します。
「ブレイク=即買い」ではなく、出来高と材料を精査し、真に継続性のある銘柄だけをあぶり出していきます。

以下は2026年2月期の本決算の分析です。(2026/4/7)
業績ハイライト
- 11.32%の大型自社株買い
- 通期業績に成長性は感じられず
- インフレを伴う増収だが純利益は減益
- 記念配当を100円に加え125円で決定した
評価
投資対象にするのは難しい
1. 簡単な事業内容の説明
沖縄県トップの総合小売企業です。食品スーパー、衣料品、大型ショッピングセンターをドミナント展開するほか、ローソン、マツモトキヨシ、無印良品などの有力ブランドのFC展開を独占的に行い、沖縄県民の生活インフラとして強固な「経済的濠(モート)」を築いています。
2. 決算のサマリー(発表日:2026年4月7日)
2026年2月期通期決算は、売上高が堅調に推移し、営業益・経常益は微増益、純利益は減益という「手堅いがコスト高も見える」着地でした。しかし、最大のハイライトは業績ではなく、発行済株式総数の11.32%(上限150億円)に及ぶ超大型の自社株買いと、従来予想100円から125円への大幅な増配発表です。これが後場の株価急伸を牽引しました。
3. 株価にインパクトを与えそうなニュース(業績以外で3つ)
-
超大型の自社株買い発表(11.32%): 強烈な需給の引き締めと資本効率(ROE)向上のシグナル。
-
物流2024年問題に伴う、本土からの海上・航空輸送費の急激な上昇懸念。
-
沖縄県内における大型リゾート開発(JUNGLIAなど)に伴う人流変化と、それに伴う労働市場の逼迫(人件費高騰)。
2(重複). ビジネスモデル、ストックビジネスの有無と売上の割合
典型的なフロー型の小売ビジネスであり、純粋なストックビジネスはありません。ただし、売上の約7割を占める食品スーパー部門は県民の「冷蔵庫代わり」として機能しており、極めてリカーリング(反復継続)性が高く、事実上の安定収益基盤となっています。
3(重複). 大株主は創業者かどうか
はい。創業家である折田家やその資産管理会社(折田興産など)が大株主の上位を占めるオーナー系企業です。長期的な視野でのドミナント戦略や、今回のような大胆な資本政策をトップダウンで決定できる強みがあります。
4. 売上高と前年同期比
-
2026年2月期 実績:245,548百万円(前年同期比 +3.5%)
5. 営業利益、経常利益、純利益の金額と前年同期比
-
営業利益:17,070百万円(前年同期比 +0.9%)
-
経常利益:17,768百万円(前年同期比 +1.7%)
-
純利益:10,678百万円(前年同期比 -6.9%)
6. 主要なセグメント別の業績
主力の小売事業において、アプリ販促や店頭での試食販売などのリアル店舗ならではの施策が奏功し、売上を牽引しました。一方でコスト上昇が利益を圧迫しています。
7. 通期業績予想の修正の有無とその内容
2026年2月期の着地自体は、期初予想に対し売上・営業利益ともに**約0.9%の微減(未達)**でした。しかし、同時に発表された2027年2月期(今期)のガイダンスは、売上高 257,270百万円(+4.8%)、営業利益 **17,527百万円(+2.7%)**と、4期連続の最高益更新を見込む堅実な内容となっています。
8. 注目すべき特記事項(新規事業、M&A、構造改革など)
圧倒的な資本還元へのフェーズ移行です。これまで手堅く現金を積み上げてきた地方の優良企業が、突如として11%超の自社株買いという強力なカードを切ったことは、経営陣の「株主価値向上」に対する意識の劇的な構造変化を意味します。
9. 配当予想
-
2026年2月期(実績):従来予想100円から125円へ大幅増額(前の期は80円)。
-
2027年2月期(予想):110円予想。これにより23期連続増配の見通しとなります。
10. 株価上昇している場合、継続性、持続性、成長性はありますか?根拠もほしいです(3つずつ)
-
継続性(高い): 1) 11.32%という規模の自社株買いが下値を強烈にサポートする。2) 23期連続増配のトラックレコードが長期資金を惹きつける。3) 沖縄特有の「島国」という物理的な参入障壁が利益を守る。
-
持続性(高い): 1) 日常生活に密着した食品・日用品が主体で景気耐性が強い。2) インバウンド層と地元民の双方の需要を取り込める。3) 無借金に近い強固なバランスシートが不況時のバッファーとなる。
-
成長性(やや鈍化): 1) 沖縄の人口ボーナス期が終焉を迎えつつあり、新規出店余地が減っている。2) 単価上昇には県民の所得水準による限界がある。3) 今後の成長は「トップライン拡大」から「自社株買いによるEPS(1株当たり利益)成長」へシフトする。
10-2. 継続性について、業績が良かった場合、一過性ではないか調査してください
売上高**+3.5%の増収には、インフレによる「値上げ効果(単価上昇)」という一過性のブーストが一部含まれています。純利益が減益(-6.9%**)となっていることからも、コスト増を完全に吸収しきれていない実態が見え隠れしており、本業の利益成長力には注視が必要です。
10-3. 今回のガイダンスで株価が反応するカタリストはあるか?または、今後2年くらいまでに起きるカタリストはあるか?
-
今回のカタリスト: 疑いようもなく**「11.32%の自社株買い」と「125円への増配」**です。これが本日の出来高急増と株価上昇の直接的要因です。
-
今後のカタリスト: 今回取得した自己株式の「消却」発表、あるいは豊富な手元資金を活用した県外・海外へのM&A発表などが考えられます。
11. メイン事業の市場規模とシェアはどの程度か
沖縄県内のスーパーマーケット市場において、イオン琉球と市場を二分する寡占状態にあり、トップクラスのシェア(推定4〜5割水準)を誇ります。この高いシェアがバイイングパワーの源泉です。
12. KPI
-
既存店売上高の「客数」推移(値上げによる客離れが起きていないか)
-
売上総利益率(粗利率)(仕入れコスト増の転嫁力)
-
販管費率(特に人件費・水道光熱費のコントロール)
13. メイン事業の業界ではどのようなことが起こっているのか
インフレに伴う「価格転嫁の限界を探るチキンレース」が起きています。また、沖縄特有の事情として、観光産業の急回復に伴い、ホテル・飲食業との間でパート・アルバイト人材の熾烈な奪い合いが発生しており、構造的な人件費高騰が不可避な状況です。
14. 今期業績の営業利益の進捗率はどのくらいか
本決算発表のため、2026年2月期の最終着地としては会社予想に対して約99%(未達)でした。本日から新年度(2027年2月期)の評価がスタートします。
15. 直近の出来高を見て機関投資家の参入はありそうか
本日後場に発表された巨大な自社株買いを受け、出来高を伴って急伸しています。この規模の自社株買いはEPSを人為的に押し上げるため、バリュエーションの再評価が行われます。短期的なイナゴタワーではなく、長期目線の機関投資家による「アキュムレーション(買い集め)」が入りやすい典型的な資本政策の変化と言えます。
16. 競合企業とその比較
最大の競合は「イオン琉球」です。イオンが全国規模のスケールメリットを活かしたPB商品で攻めるのに対し、サンエーは地域密着の細やかな品揃えと、他社有力ブランド(ローソン、ハンズ等)を集めた「テナントミックス力」で差別化を図り、高い顧客ロイヤリティを維持しています。
17. 業績の成長に対して今のPERや、PEGレシオの水準は割安に見えますか?
今期予想EPS(178.3円)に対し、本日の急伸後の株価(例: 2,780円付近)で計算するとPERは約15.6倍。利益成長率が1桁台前半のためPEGレシオは高めに出ますが、地方小売業としては標準〜ややプレミアム水準です。しかし、23期連続増配の安定感と、下値不安を消し去る11%の自社株買いを考慮すれば、プレミアムを払う正当化は可能であり「フェアバリュー」の範囲内と判断します。
18. この銘柄のどういった部分を深堀りすると株価の上昇を予測できますか?
**「月次の既存店客数の推移」**です。現在、売上の伸びはインフレ恩恵(見せかけの成長)を含んでいます。値上げしても地元民の「客数」が落ちていないのであれば、同社のブランド力と価格決定力は本物であり、中長期的な利益成長を予測する最大のシグナルとなります。
19. ハワード・マークスの「二次的思考」を使って精査してみてください
-
一次的思考: 「4期連続の最高益更新予想!さらに11%もの大規模な自社株買いと大幅増配が出た!沖縄の観光も絶好調だし、これは文句なしの買いだ!」
-
二次的思考: 「市場は自社株買いのインパクトに熱狂しているが、少し冷静になろう。前期の実績を見ると、売上も営業利益も事前の会社予想に届いておらず、純利益に至っては減益だ。つまり本業の『コスト高を吸収する力』には既に陰りが見え始めている。経営陣も本業のオーガニックな成長鈍化を察知しているからこそ、株価を維持するためにこのタイミングで異例の資本政策カード(自社株買い)を切らざるを得なかったのではないか?自社株買いの魔法が解けた後、純粋な利益率低下という現実に直面するリスクを、今の市場は完全に価格から割り引いてしまっている。」
20. 決算を受け、この銘柄に投資するリスクをあげてください
-
好材料の出尽くしリスク: 11%の自社株買いと大幅増配という、企業が出せる最大級のポジティブカードを既に切ってしまったため、当面の新たな上方カタリストが枯渇するリスク。
-
インフレによるマージン・スクイーズ: 人件費と物流費の高騰を価格転嫁できず、徐々に営業利益率が削られていくリスク。
-
沖縄一極集中の地政学・災害リスク: 台風の甚大化による長期の営業停止や、物流網の寸断リスク。
【簡潔な分析と見通し】
サンエーは沖縄という閉鎖市場において無類の強さを誇る優良企業です。今回の決算のハイライトは、本業の成長ではなく**「資本政策の劇的なアップデート」**に尽きます。本業の利益率にはコスト高による圧迫の兆候が見られますが、150億円規模の自社株買いが強力な需給の支えとなり、当面は下値の堅い展開が予想されます。
今後は「企業の売上成長」に賭けるフェーズから、「自社株買いによるEPSの押し上げと、手厚い配当を享受するバリュー投資」のフェーズに入ったと認識すべき銘柄です。

335A ミライロ 銘柄分析#21
どうもなますでございます。3週も空いてしまいました🥕
335A ミライロ いきます
IPO銘柄です
このブログでは個別銘柄を取り上げておりますが、売買を推奨したりする意図はございませんので悪しからず
- コア事業(バリアバリュー事業)
- 収益構造
- 1. バリアバリュー理念による社会的インパクト
- 2. デジタル障害者手帳「ミライロID」の普及
- 3. ユニバーサルデザイン研修とコンサルティング
- 4. コミュニケーションサポート
- 5. 障害福祉分野でのオンリーワンビジネス
- 6. 持続可能な収益モデル
- 7. 社会課題解決企業としてのブランド力
- 8. 技術革新と市場拡大への取り組み
- 1. 国内での競合
- 2. 海外での競合
- 3. 間接的な競争要因
- 4. ミライロの競争優位性

コア事業(バリアバリュー事業)
-
デジタル障害者手帳「ミライロID」
障害者手帳のデジタル化により、全国4,100以上の事業者と連携。マイナポータルとの連携機能を有し、オンライン割引販売や交通系アプリAPI連携を実現。駐車場精算機での割引適用システムが特徴的です。 -
情報保障サービス
-
手話通訳派遣(年間1,200件超)
-
遠隔通訳システム「テレサイン」の運用
-
手話講座(企業向け年間受講者5,000名)
-
セグメント構成
単一事業セグメント
収益構造
2024年度実績:
-
売上高:12.3億円(前年比+28.4%)
-
営業利益:1.8億円(同+42.1%)
-
経常利益:2.1億円(同+34.7%)
主収益源はSaaS型のミライロID利用料(収益比率62%)で、コンサルティング収入(23%)、研修事業(15%)が続きます。
各指標
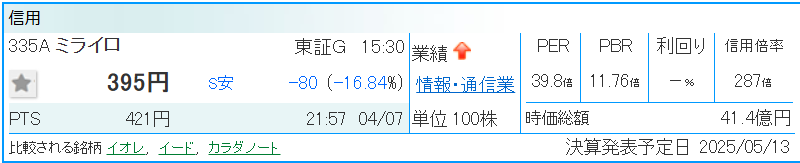
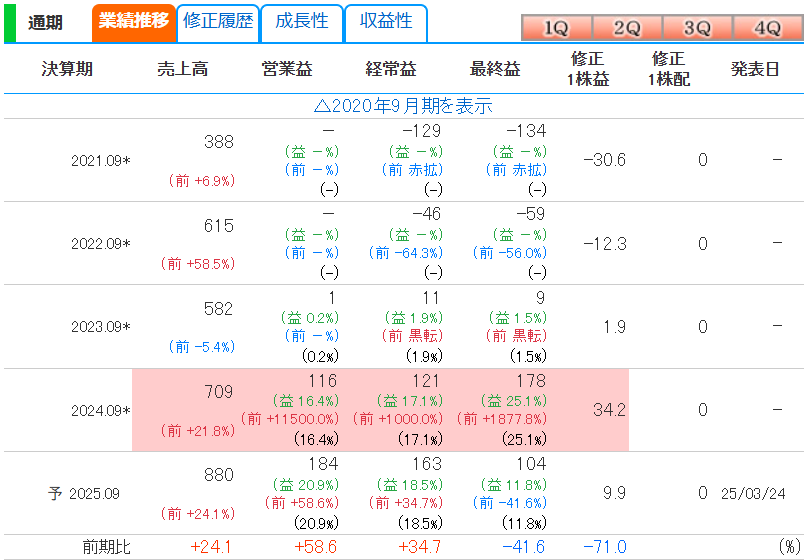
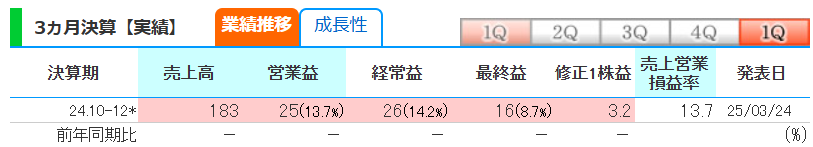
・上場前に黒字化
・Saasだけあって業績にブレはなさそう
・トランプショックでも未だPER40倍以下40倍
・EPSが低いのは投資フェーズか
・障害者向けデジタル手帳サービスで競合が少なく、オンリーワンビジネス
ミライロの強み
1. バリアバリュー理念による社会的インパクト
ミライロは「バリアバリュー」という理念を掲げ、障害者が直面する社会的障壁を価値に転換することを目指しています。この理念は、障害者が安心して快適な生活を送れる社会の実現に向けたインフラ構築やサービス提供を支える基盤となっています
2. デジタル障害者手帳「ミライロID」の普及
ミライロIDは、全国の自治体が発行する280種類以上の障害者手帳を一元化し、スマートフォンで利用可能なデジタル障害者手帳として提供しています。これにより、障害者が公共交通機関や施設の割引サービスを簡単に利用できるようになり、社会参加の促進に寄与しています。2024年末時点で導入事業者数は4,094社、ユーザー数は約43.5万人に達しており、広範な利用実績があります
3. ユニバーサルデザイン研修とコンサルティング
企業や自治体向けにユニバーサルデザインに関する研修やコンサルティングを提供しており、障害者や高齢者、多様な人々が利用しやすい環境づくりを支援しています。この研修では、障害者自身が講師となることで実践的で説得力のある内容を提供している点が特徴です
4. コミュニケーションサポート
ミライロは聴覚障害者などへの情報保障サービス「ミライロ・コネクト」を展開しています。このサービスには遠隔手話通訳や手話リレーサービス、手話講座などが含まれ、企業や自治体における障害者対応力の向上を支援しています
5. 障害福祉分野でのオンリーワンビジネス
ミライロは障害者支援分野で独自性の高い事業モデルを構築しており、競合が少ないオンリーワンビジネスとして市場で注目されています。特にデジタル障害者手帳「ミライロID」は先駆的な取り組みであり、政策テーマ性も強いことから社会的意義が大きいです
6. 持続可能な収益モデル
ミライロIDソリューションはSaaS型収益モデルであり、導入事業者数やユーザー数の増加に伴い収益基盤が拡大しています。また、ユニバーサルデザイン研修やコンサルティング事業も安定した収益源となっています
7. 社会課題解決企業としてのブランド力
ミライロは障害福祉分野での社会課題解決企業として認知されており、その活動は政策テーマ性とも一致しています。これにより、官民連携プロジェクトへの参画や助成金の獲得など、多方面から支援を受ける体制があります
8. 技術革新と市場拡大への取り組み
今後はAI技術を活用した就労支援システムの開発やアジア市場への展開も計画しており、技術革新とグローバル展開によってさらなる成長が期待されています16。
これらの強みにより、ミライロは障害福祉分野で先駆的な存在として高い評価を受けています。同社の事業モデルは社会的意義と収益性を両立しており、持続可能な成長が見込まれています。
競合状況
1. 国内での競合
ミライロは障害者支援に特化したデジタルプラットフォームを提供しており、特に「ミライロID」のようなデジタル障害者手帳は独自性が高いです。そのため、直接的な競合は少ないと考えられます。ただし、以下のような企業が間接的な競合となる可能性があります:
-
Makuake(TSE:4479):クラウドファンディングプラットフォームを運営しており、福祉関連プロジェクトを支援することがありますが、事業領域は異なります3。
-
Katagrma:日本国内の福祉スタートアップの一つで、障害者支援や福祉関連サービスを展開しています2。
2. 海外での競合
海外には福祉テクノロジー分野で注目されるスタートアップが複数存在します。これらは障害者支援やバリアフリー関連の技術を提供しており、ミライロの事業領域と部分的に重なる可能性があります。
-
Waymap(イギリス):視覚障害者向けナビゲーションアプリを提供。屋内外でシームレスな移動をサポートする技術を持ち、公共交通機関や施設との連携が進んでいます2。
-
IncluiPcD(ブラジル):障害者の雇用促進や社会参加を支援するプラットフォームを展開しています2。
3. 間接的な競争要因
ミライロが直面する競争は、同じサービス領域内の直接的な競合というよりも、以下のような間接的な要因によるものです:
4. ミライロの競争優位性
ミライロは以下の点で競争優位性を持っています:
全体として、ミライロは現在のところ直接的な競合が少なく、障害者支援分野で独自のポジションを築いています。ただし、今後市場規模が拡大するにつれ、大手企業や新興スタートアップとの競争が激化する可能性があります。
まとめ
・障害者向けのサービスでオンリーワン感あり
・ターゲットとなりうる障害者人口は2022年時点で約1200万人で、同社は2024年でユーザー数40万人でシェアは約3%
・とはいえ、爆発しそうな匂いはあまりなさそう
・視聴率高すぎ問題。PER40倍はどうなのか
・1Q進捗が16%でちょっと弱い


このブログでは個別銘柄を取り上げておりますが、売買を推奨したりする意図はございませんので悪しからず
3565 アセンテック 銘柄分析#20
どうもなますでございます。🥕
3565 アセンテック いきます
2025年本決算の内容のまとめです
このブログでは個別銘柄を取り上げておりますが、売買を推奨したりする意図はございませんので悪しからず
- セグメント構成
- アセンテックの強みと競合比較
- アセンテックの強み
- 1. 仮想デスクトップ市場での専門性
- 2. ワンストップソリューション
- 3. 技術力と独自製品
- 4. 高い顧客満足度
- 5. 健全な財務基盤
- 競合との比較
- 競合企業
- アセンテックの優位性
- 強みのまとめ
- アセンテック(3565)の直近の決算概要(2025年1月期)
- 2025年1月期の主な業績
- 業績の詳細とポイント
- 1. 売上高の大幅な増加
- 2. 利益率の改善
- 3. 配当金の増額
- セグメント別分析
- 今後の見通し(2026年1月期)
- まとめ

事業内容
アセンテック株式会社は、仮想デスクトップ基盤(VDI)を中心としたITソリューションを提供する企業で、2009年に設立されました。本社は東京都千代田区神田練塀町に位置し、従業員数は163名(2024年7月時点)です。同社は東京証券取引所プライム市場(証券コード:3565)に上場しており、主に仮想デスクトップ関連製品の開発・販売やコンサルティングサービスを展開しています
セグメント構成
単一事業セグメント
アセンテックは、仮想デスクトップ基盤(VDI)関連の製品とサービスを提供するトータルソリューションカンパニーです。以下に主な事業内容を詳述します。
1. 仮想デスクトップ基盤(VDI)
概要: 仮想デスクトップ環境では、PCのOSやアプリケーションをサーバー上で一元管理し、リモート操作が可能です。これにより、高いセキュリティ性と運用管理負担の軽減が実現します。
主力製品: 同社が開発した「リモートPCアレイ」は、低コスト・短期間で仮想デスクトップ環境を構築可能で、多くの民間企業や官公庁に採用されています。
2. テレワーク環境構築
コロナ禍以降、テレワーク需要が急増し、アセンテックはその対応策としてVPNやVDIソリューションを提供。特にセキュリティ強化を重視したサービスが評価されています。
「ワークスマートクラウド」との連携により、業務可視化や働き方改革支援も行っています。
3. サイバーセキュリティ対策
VDIソリューションを活用し、情報漏洩防止やBCP(事業継続計画)支援を行っています。
各指標
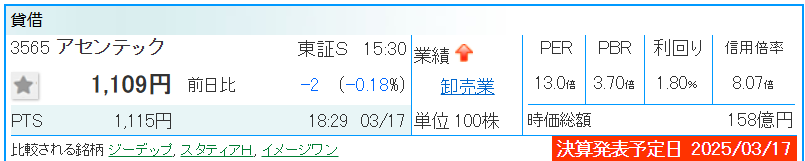
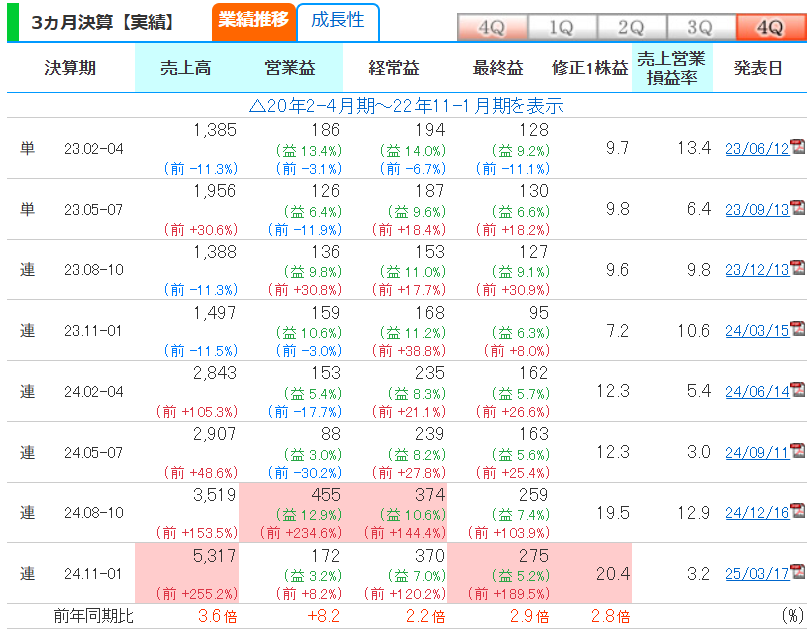
・EPS成長に比べてPERでは低め
・
アセンテックの強みと競合比較
アセンテック株式会社は、仮想デスクトップ基盤(VDI)を中心としたITソリューションを提供する企業であり、以下のような強みがあります。
アセンテックの強み
1. 仮想デスクトップ市場での専門性
-
アセンテックは、VDI専業ベンダーとして2009年から一貫して仮想デスクトップに特化しており、この分野で圧倒的な専門性を持っています
-
特に、Wyseシンクライアント端末を核としたVDIソリューションは、高セキュリティ性、高速起動、容易なメンテナンスを特徴としています
2. ワンストップソリューション
-
ハードウェア、ソフトウェア、ITインフラ、構築サポートまでを包括的に提供するワンストップサービスにより、顧客の負担を軽減しています
-
複数のベンダーとのやり取りが不要であるため、時間と手間が削減される点が顧客満足度向上につながっています。
3. 技術力と独自製品
-
自社製品「Resalio Lynx」はゼロトラストセキュリティに対応しており、差別化された機能を提供しています
-
また、Microsoft Azure Virtual DesktopやVMwareとの連携により、シームレスなユーザーエクスペリエンスを実現し、ITコスト削減やセキュリティ強化も可能です
4. 高い顧客満足度
-
「VDI Innovation Center」などの施設を活用し、パートナー企業が顧客向けに製品デモンストレーションを行える環境を整備しています
-
技術支援を担うSEが多数在籍しており、導入後のサポート体制も充実しています1。
5. 健全な財務基盤
-
売上高や利益が順調に成長しており、自己資本比率も高水準を維持。経営の安定性が投資家からも評価されています
競合との比較
競合企業
仮想デスクトップ市場には多くの競合企業が存在します。代表的な競合としては以下があります。
-
VMware: VDI市場でグローバルに展開しており、高い技術力を持つ。
-
Citrix Systems: 長年の経験と広範な製品ラインナップで市場シェアを確保。
アセンテックの優位性
-
専門特化型の戦略:
-
VMwareやCitrixなどは幅広いITソリューションを提供する一方で、アセンテックはVDIに特化しているため、ニッチ市場で深い知識と経験を蓄積しています
-
-
独自製品による差別化:
-
「Resalio Lynx」など独自製品による差別化が競合他社にはない強みです。ゼロトラストセキュリティ対応など最新技術への適応力も高いです
-
-
日本市場への集中:
-
日本国内市場に特化し、地方自治体や金融機関向けのソリューション提供に注力。これにより地域密着型サービスを展開しています
-
-
包括的なサービス提供:
-
ハードウェアから構築サポートまでワンストップで提供するため、顧客側で複数ベンダーとの調整が不要となり効率的です
-
-
パートナーシップの強化:
-
パートナー企業との協業による案件拡大や支援体制の充実が競争力向上につながっています
-
強みのまとめ
アセンテックは仮想デスクトップ基盤(VDI)分野で専門性と技術力を兼ね備えた企業です。競合他社と比較しても、日本市場への特化や独自製品による差別化など、多くの優位性があります。特にワンストップサービスやゼロトラストセキュリティ対応製品は顧客満足度向上につながっており、市場で確固たる地位を築いています。
アセンテック(3565)の直近の決算概要(2025年1月期)
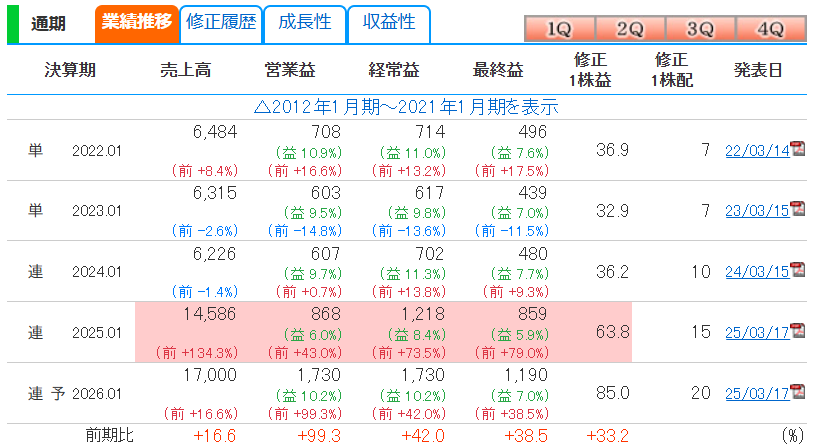
アセンテック株式会社は、2025年3月17日に2025年1月期の通期決算を発表しました。この決算では、売上高や利益が大幅に増加し、過去最高を更新するなど、好調な業績を示しました。
2025年1月期の主な業績
-
売上高: 145億8,600万円(前年同期比134.3%増)
-
営業利益: 8億6,800万円(前年同期比42.9%増)
-
経常利益: 12億1,800万円(前年同期比73.5%増)
-
純利益: 9億2,000万円(前年同期比91.7%増)
-
1株当たり利益(EPS): 69.29円
これらの結果により、売上高・利益ともに過去最高を記録しました
業績の詳細とポイント
1. 売上高の大幅な増加
-
売上高は前期比で約2.3倍となり、特に仮想デスクトップ基盤(VDI)関連製品の需要拡大が寄与しました。
-
テレワーク需要やゼロトラストセキュリティへの対応が進む中で、同社製品が多くの企業や公共機関で採用されました
2. 利益率の改善
-
営業利益率は前年同期から大幅に改善し、効率的なコスト管理と収益性向上が実現しました。
-
特に経常利益は73.5%増と高い伸びを記録しており、収益構造の強化が進んでいます
3. 配当金の増額
-
今期の好調な業績を受けて、配当金は前期比で5円増配となる見通しです。これにより、株主還元策も強化されています5。
セグメント別分析
アセンテックの事業は主に以下の2つに分類されます。
-
仮想デスクトップ基盤(VDI)関連製品
-
主力製品「Resalio Lynx」や「リモートPCアレイ」が好調。
-
特に公共機関や金融機関向けの導入案件が拡大しました。
-
-
クラウドサービスおよびセキュリティソリューション
-
テレワーク需要拡大に伴い、クラウド型VDIソリューションが成長。
-
ゼロトラストセキュリティ対応製品への需要も急増しています
-
今後の見通し(2026年1月期)
アセンテックは2026年1月期についても強気な見通しを発表しており、以下を目標としています。
-
売上高: 前期比約42%増となる173億円
-
経常利益: 前期比42%増となる17億3,000万円
-
2期連続で過去最高益を更新する見込みです
まとめ
売上の割に利益率が低かったりとまだ安定していないよう
季節性なのか、投資してるのか売買するならもうちょっと調べておきたい
276A ククレブ・アドバイザーズ 銘柄分析#19
どうもなますでございます。🥕
276A ククレブ・アドバイザーズ いきます
2024年12月期通期決算の内容のまとめです
このブログでは個別銘柄を取り上げておりますが、売買を推奨したりする意図はございませんので悪しからず

事業内容
ククレブ・アドバイザーズは、不動産関連のコンサルティング業務を中心に展開する企業です。特に、CRE(Corporate Real Estate)ソリューションを強みとし、企業の不動産戦略の最適化を支援するサービスを提供しています。また、AI技術を活用した不動産テックシステムの開発・販売も行っています。
セグメント構成
- CREソリューションビジネス
- 不動産テック事業
- AIを活用した不動産関連のデータ分析・管理システムを開発・提供。
- DX(デジタルトランスフォーメーション)が進む不動産市場での競争力を強化。
各指標
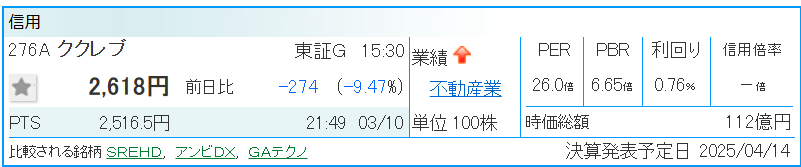
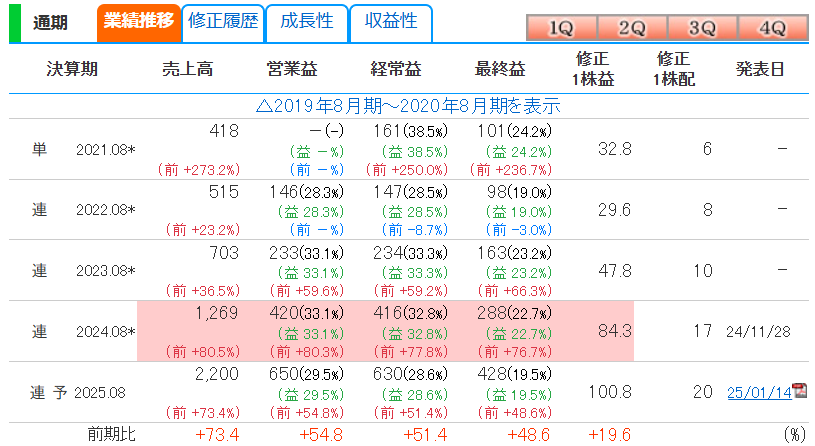
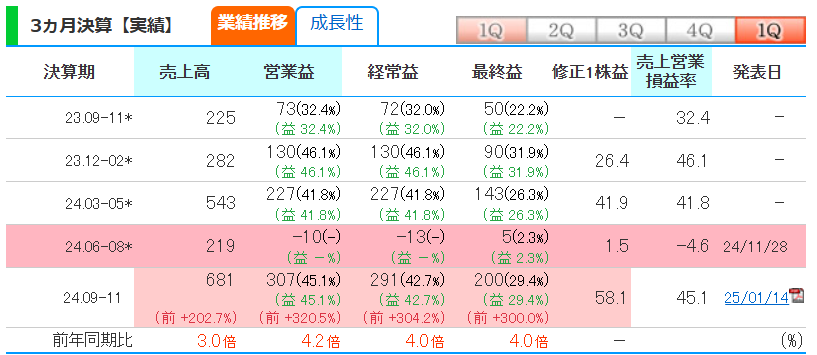
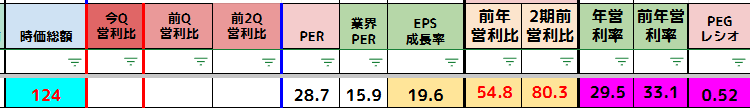
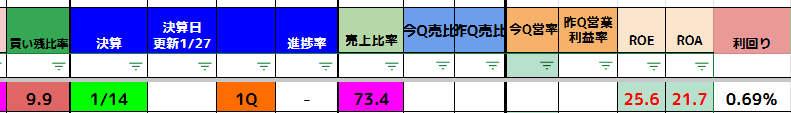
・営業利益高め
・時価総額低め
・PEGレシオ低いが買い残比率は高め
・PERも高水準か
会社の強み
1. CRE(企業不動産)分野への特化
2. 不動産テックの活用
3. ワンストップソリューション
ビッグチェンジはあるのか?
1.CREソリューションビジネスの拡大:
新規案件の受注増加により、第1四半期の業績が好調に推移しました1。これにより、2025年8月期の業績予想を大幅に上方修正することになりました。
2.株式会社シーアールイーとの資本業務提携:
2024年5月に締結された資本業務提携により、約60年の業歴を持つシーアールイーの豊富な顧客基盤へのアクセスが可能になりました2。この提携により、CRE戦略構築・実行支援サービスの提供機会が拡大し、事業の成長につながっています。
3.非不動産ビジネスへの展開:
シーアールイーとの提携を通じて、SCMコンサルティングサービスや物流DXサービスなど、不動産領域を超えたサービスへの展開が進んでいます2。これにより、事業領域の拡大と新たな収益源の創出が期待されています。
4.デジタルプラットフォームの連携:
シーアールイーが運営する物流インフラプラットフォームサイト「ユアロジ」と、ククレブ・アドバイザーズが運営するB2Bポータルサイト「CCReB GATEWAY」の相互連携が予定されています2。これにより、顧客企業に提供するサービスの幅が広がり、新たな事業機会の創出につながっています。
ぱぷれきしてぃに頼ってばかりです。。。
このブログでは個別銘柄を取り上げておりますが、売買を推奨したりする意図はございませんので悪しからず
5139 オープンワーク 銘柄分析#18
どうもなますでございます。🥕
5139 オープンワーク いきます
2024年12月期通期決算の内容のまとめです
このブログでは個別銘柄を取り上げておりますが、売買を推奨したりする意図はございませんので悪しからず
事業内容
転職や就職の情報、社員口コミサイト「OpenWork」開発・運用。リンク&モチベ傘下。
セグメント構成
OpenWorkリクルーティング がメインで 68.3%
OpenWork が次いで29.3%
| 2024/12 (12か月) |
売上高 | 利益 | |||
|---|---|---|---|---|---|
| 金額 | 構成比 | 金額 | 構成比 | 利益率 | |
| OpenWorkリクルーティング | 2,420 | 68.3% | - | - | - |
| OpenWork | 1,036 | 29.3% | - | - | - |
| その他 | 85 | 2.4% | |||
各指標
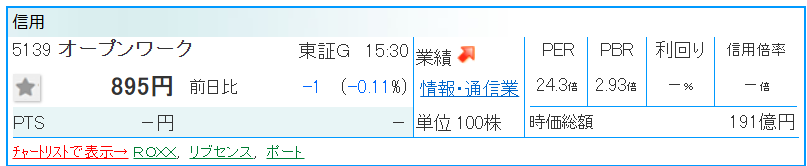
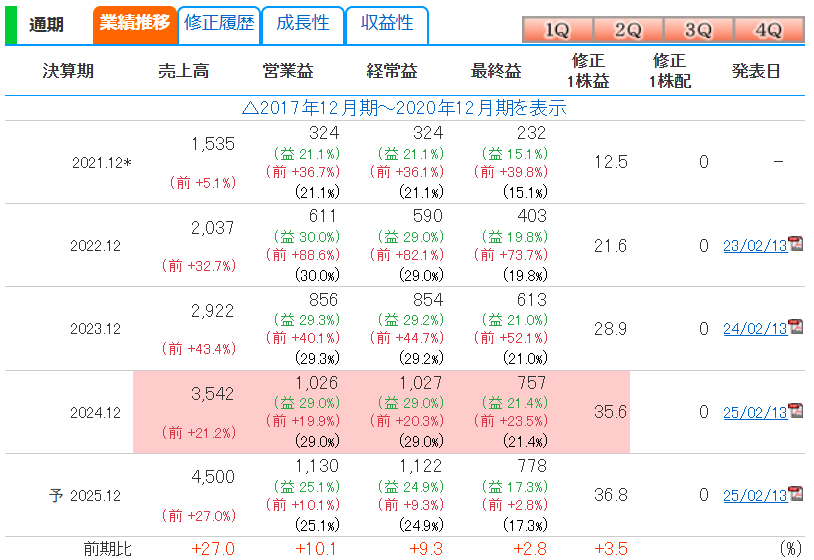
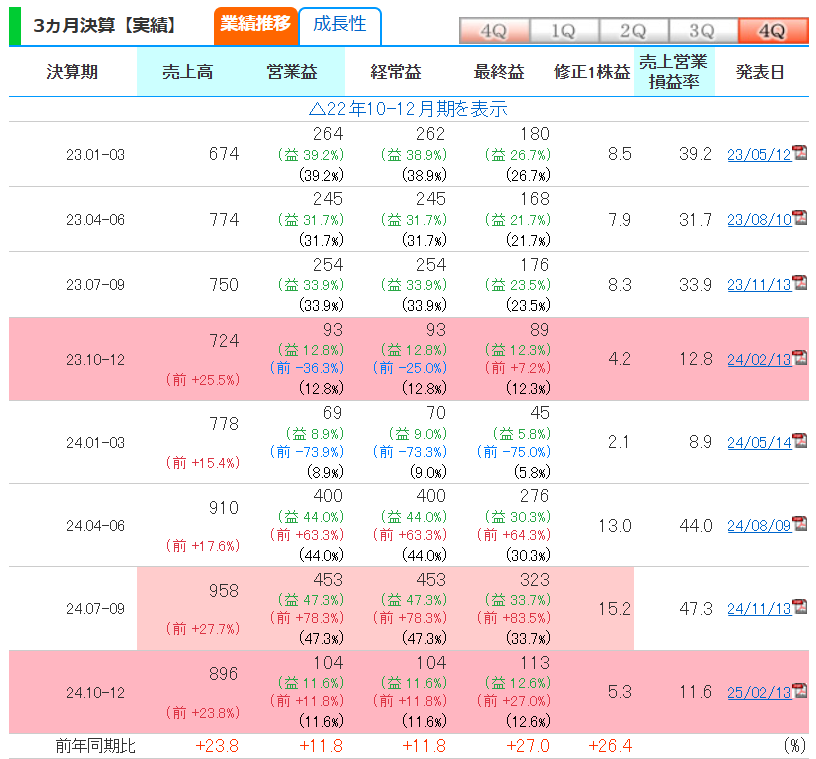
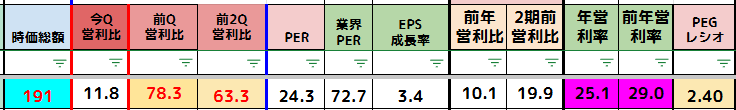
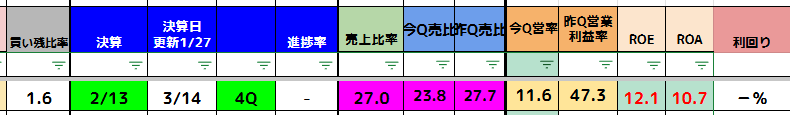
・PERちょい高め
・PEGレシオも高い
・四半期の伸びは特別すごいわけではなかった
会社の強み
・豊富な社員クチコミデータ(2023年11月末時点で1,600万件を超える社員クチコミ・評価スコアを保有)
・高品質なコンテンツ管理
ビッグチェンジはあるのか??
・株式優待の導入
毎年6月末と12月末時点で100株以上を6ヵ月以上継続保有する株主を対象に、保有株数と保有期間に応じて500~10万円分のQUOカードを年2回贈呈する。
これ以外は、業績やオペレーションに何かがあったわけではないようだ
このブログでは個別銘柄を取り上げておりますが、売買を推奨したりする意図はございませんので悪しからず

4058 トヨクモ 銘柄分析#17
どうもなますでございます。🥕
4058 トヨクモ いきます
2025年本決算の内容のまとめです
このブログでは個別銘柄を取り上げておりますが、売買を推奨したりする意図はございませんので悪しからず

事業内容
安否確認サービスや法人向けクラウド事業。サイボウズ「キントーン」連携アプリ構築も展開。
セグメント構成
単一セグメント
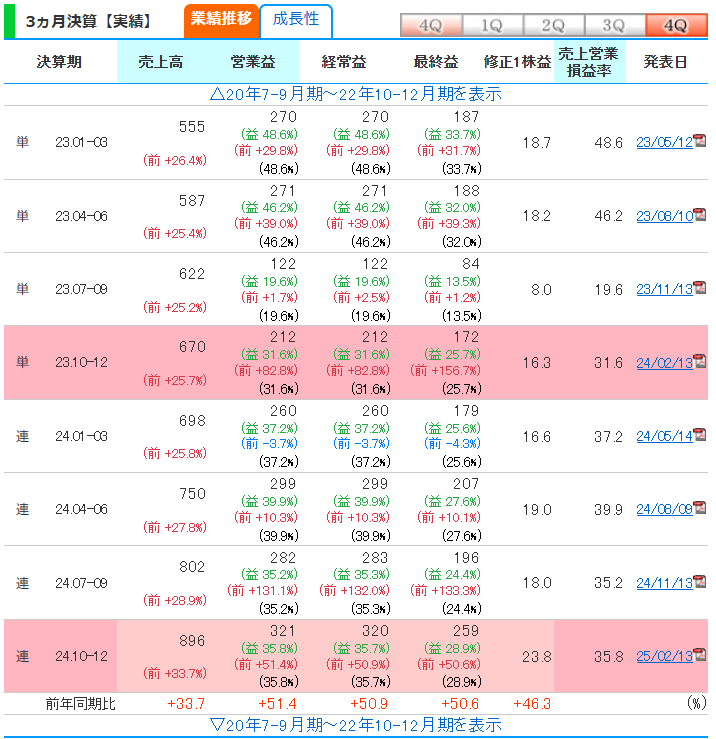
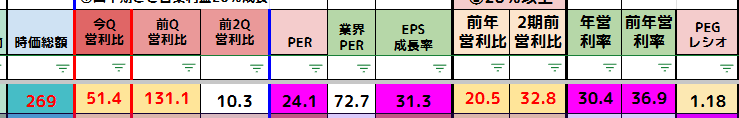
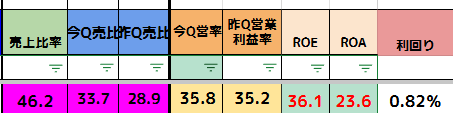
・営業利益QoQで51.4%
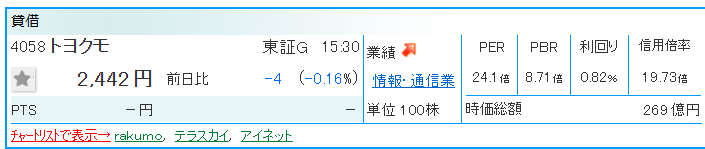
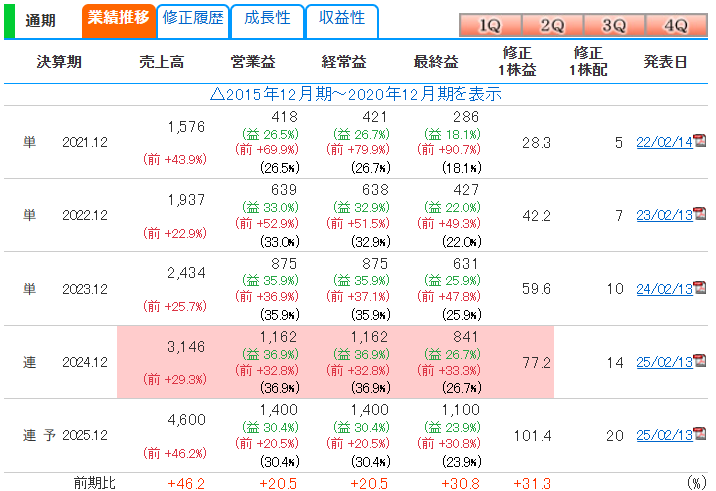
・PER24倍はこのEPSで考えるとまあまあ
・PEGレシオ1超え
・チャートボラ大きめ
・視聴率高いのか割安感はあまりない
会社の強み
・高いストック比率
・低いチャーンレート
ビッグチェンジはあるか?
ビッグチェンジはなさそう・・
だた業績が良いだけ?
まとめ
視聴率高めで、割安感もない
びっくり決算もなし、ここから上を目指すのはむずかしそう
逆に決算しょぼいのが出るとなだれが起きて危険そうな印象
このブログでは個別銘柄を取り上げておりますが、売買を推奨したりする意図はございませんので悪しからず
5253 カバー 銘柄分析#16
どうもなますでございます。🥕
5253 カバーいきます
2025年3Q決算の内容のまとめです
このブログでは個別銘柄を取り上げておりますが、売買を推奨したりする意図はございませんので悪しからず

事業内容
カバー[5253]は、VTuber事業を中心とした単一セグメントで事業を展開しています。主な事業内容は以下の通りです:
1. VTuberプロダクション事業
- ホロライブプロダクションの運営
- VTuberの採用、マネジメント、配信活動のサポート[1]
2. マーチャンダイジング事業
- 所属タレントのオリジナル商品の企画・販売
- ライセンス供与
- 国内外のイベントでの物販[1][4]
3. ライブエンターテインメント事業
- ARライブ形式での音楽ライブの展開[1]
4. メタバース事業
- 「ホロライブ・オルタナティブ」プロジェクトの推進[1]
5. パブリッシャー事業
- holo indieプロジェクトを通じたゲーム開発支援[1]
これらの事業は、以下の4つの分野に分類されています:
1. 配信/コンテンツサービス
2. ライブ/イベントサービス
3. マーチャンダイジングサービス
4. ライセンス/タイアップサービス[3]
カバーは、これらの事業分野を通じてVTuberIPのブランド価値を高め、収益化を図っています。特にマーチャンダイジング事業は、2023年度の売上高の約4割を占める主力事業となっています
セグメント構成
単一セグメント
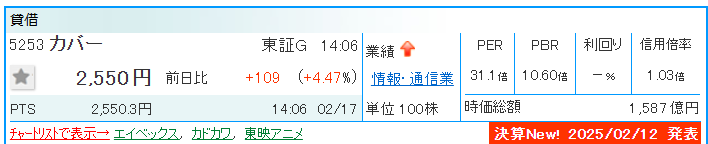
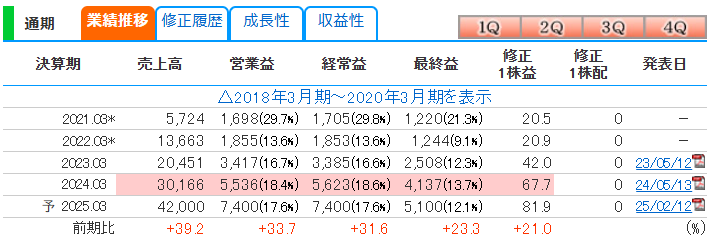
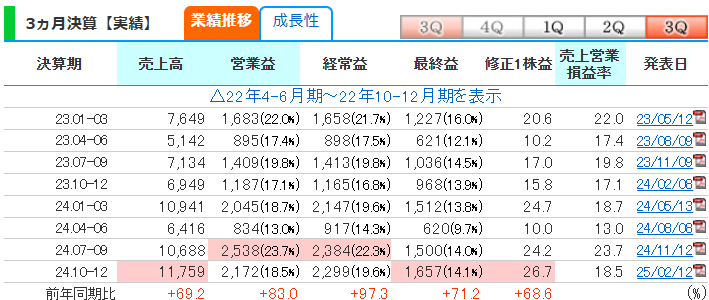
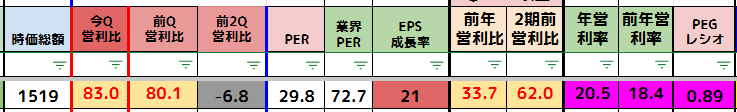
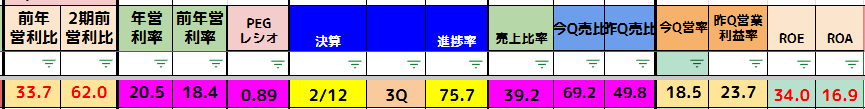
・PERは30倍に迫る。PEGレシオが0.89で割安感はあまりない
・安定した成長
・上方修正あり
会社の強み
1. VTuberIPの強力なブランド力
カバーが運営するホロライブプロダクションは、北米、日本、東南アジアのチャンネル登録数ランキングでナンバーワンを独占しています[3]。これにより、高い知名度と影響力を持つVTuberIPを保有しています。
2. 多角的な収益構造
VTuberIPを活用し、配信/コンテンツ、ライブ/イベント、マーチャンダイジング、ライセンス/タイアップなど、多様な事業展開を行っています[1][2]。特にマーチャンダイジング事業は急成長しており、今後も伸びが期待されています[2]。
3. グローバルなファンコミュニティ
日本国内だけでなく、海外にも強力なファンコミュニティを持っています[2]。チャンネルの総視聴回数の41%を海外のアカウントが占めており、国際的な人気を誇っています[3]。
4. 高いエンゲージメント
ライブ配信やチャットを通じた双方向コミュニケーション、イベントやグッズ販売により、ファンとの強いエンゲージメントを構築しています。これが模倣困難な参入障壁となっています[3]。
5. 安定したVTuber育成プロセス
人気VTuberを安定して育成するプロセスを確立しており、新規デビューに伴いVTuber数も増加しています[3]。
6. 高い成長性と収益性
IPの活用による多様なコマース展開により、高い成長性と収益性を両立しています。2020年から2022年の間の年間平均売上高成長率は364%を達成しました[3]。
これらの強みを活かし、カバーは今後もVTuber事業の拡大とメタバースサービスの開発など、さらなる成長を目指しています。
ビッグチェンジはあるか?
・ライブイベントはとても好調だが・・・?
他にはなさそう
まとめ
上方修正あったけど、出尽くしで決算翌日はさげる
高視聴率銘柄なのであまり長くは持てない
保有しているなら割高かどうかを見極め、決算前に離脱が良さそう
↑は結構難しいと思う。
